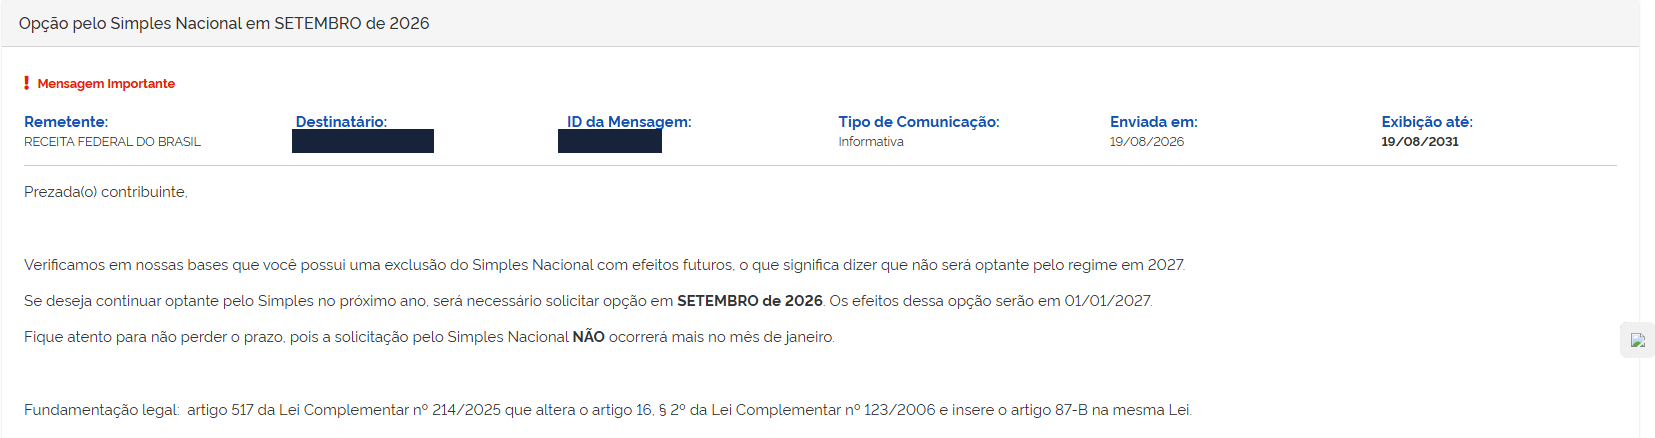
Desde 19 de agosto de 2026, empresas começaram a receber na caixa postal do e-CAC uma mensagem da Receita Federal com um aviso direto: elas têm uma exclusão do Simples Nacional com efeitos futuros e, por isso, não serão optantes pelo regime em 2027. Para continuar no Simples, é preciso pedir a opção em setembro de 2026. A mensagem tem prazo de exibição até 2031, mas o prazo que interessa vence no fim do mês que vem.
O que a mensagem da Receita está dizendo.
O texto é curto e tem três informações. A primeira é que a empresa possui exclusão do Simples Nacional com efeitos futuros, o que significa que a saída do regime já está registrada para valer a partir de 2027. A segunda é que, se ela quiser continuar optante, precisa solicitar a opção em setembro de 2026, com efeitos em 1º de janeiro de 2027. A terceira é a que mais muda a rotina de quem acompanha o calendário fiscal: a solicitação não ocorrerá mais no mês de janeiro.
A própria mensagem indica a fundamentação: o artigo 517 da Lei Complementar nº 214/2025, que alterou o parágrafo 2º do artigo 16 da Lei Complementar nº 123/2006 e inseriu nela o artigo 87-B. Esse artigo 87-B é objetivo ao dizer que, para o ano-calendário de 2027, a opção será exercida no mês de setembro de 2026. A Resolução CGSN nº 186, de 9 de abril de 2026, detalhou o período: de 1º a 30 de setembro de 2026.
A janela mudou de lugar no calendário.
Durante anos, a opção pelo Simples Nacional foi feita em janeiro, e essa data virou hábito no calendário de qualquer escritório e de qualquer empresário. A empresa fechava o ano, olhava o resultado, conversava com a contabilidade e decidia em janeiro. Essa sequência acabou. A decisão passou a ser tomada quatro meses antes, com o ano ainda em curso, e sobre um cenário que inclui a entrada do IBS e da CBS em 2027.
Há um detalhe que ajuda quem decidir cedo demais: a Resolução CGSN nº 186/2026 permite cancelar a opção, em caráter irretratável, até o último dia de novembro de 2026. Ou seja, existe uma janela de arrependimento, mas ela também fecha antes do ano virar.
Exclusão com efeitos futuros: como a empresa chega nessa situação.
A mensagem não é sobre empresas que saíram do regime por vontade própria. Exclusão com efeitos futuros costuma nascer de um ato da administração tributária, normalmente por débito não regularizado, por exercício de atividade vedada, por ultrapassar o limite de receita bruta ou por alguma pendência cadastral. O termo de exclusão é emitido durante o ano e produz efeito a partir do ano seguinte, e é justamente por isso que a empresa continua recolhendo pelo Simples normalmente até dezembro, o que faz muita gente concluir que o assunto se resolveu sozinho.
Não se resolve. Para voltar ao regime, é preciso regularizar o que motivou a exclusão e pedir a opção de novo, dentro da janela. Quem só regularizar o débito, sem fazer a solicitação em setembro, começa 2027 fora do Simples.
O que precisa acontecer antes de 30 de setembro.
Entre a mensagem na caixa postal e a opção deferida existe um caminho que leva tempo. A empresa precisa levantar o que motivou a exclusão, o que significa consultar a situação fiscal nos três âmbitos, federal, estadual e municipal, porque a pendência pode estar em qualquer um deles. Depois vem a regularização, que pode envolver parcelamento e a compensação de valores, e a regularização não é instantânea: o pagamento precisa ser processado e o sistema precisa refletir a baixa.
A Resolução CGSN nº 186/2026 previu um alívio para quem tiver a opção indeferida: as pendências impeditivas podem ser regularizadas em até 30 dias corridos contados da ciência do termo de indeferimento, e, uma vez regularizadas nesse prazo, o termo é cancelado e a opção é deferida. É uma segunda chance, não um plano A. Ela só existe para quem fez a solicitação dentro da janela de setembro.
A mesma janela abriga uma segunda decisão.
Setembro de 2026 não traz apenas a opção pelo Simples Nacional. É também o período em que a empresa optante decide se vai apurar e recolher o IBS e a CBS pelo regime regular, por fora do Simples, conforme o artigo 41 da Lei Complementar nº 214/2025 e o artigo 2º da Resolução CGSN nº 186/2026. São duas escolhas, com efeitos diferentes, feitas na mesma janela de trinta dias.
Para quem vende para outras empresas, essa segunda decisão pesa: dentro do Simples, o cliente recebe crédito limitado de IBS e CBS; pelo regime regular, o crédito é integral, e isso muda a competitividade do preço em uma negociação B2B. Vale simular antes, não depois. Uma primeira leitura do efeito no que a empresa recolhe hoje sai da calculadora do Simples Nacional, e a comparação entre os cenários é trabalho da gestão tributária.
O custo de perder o prazo.
Uma empresa que fatura R$ 200 mil por mês no comércio e paga cerca de 10% de alíquota efetiva pelo Simples Nacional recolhe algo próximo de R$ 20 mil por mês em tributos unificados. Fora do regime, no Lucro Presumido, ela passa a recolher IRPJ, CSLL, PIS, Cofins, ICMS e a contribuição previdenciária patronal sobre a folha separadamente, e a conta muda de patamar, além de trazer obrigações acessórias que ela não tinha. O ponto não é o percentual exato, que depende do anexo, da folha e da margem, é que a mudança de regime não é um ajuste, é outro modelo de tributação, e ela valeria o ano inteiro de 2027.
Perder setembro também significa perder a chance de decidir sobre IBS e CBS na mesma janela. E não há janela em janeiro para corrigir a rota.
O que o empresário precisa observar
- Consultar agora a caixa postal do e-CAC e verificar se há mensagem sobre exclusão do Simples Nacional com efeitos futuros.
- Levantar a situação fiscal nos âmbitos federal, estadual e municipal, porque a pendência pode estar em qualquer um deles.
- Iniciar a regularização com antecedência, considerando o tempo de processamento do pagamento ou do parcelamento.
- Formalizar a opção pelo Simples Nacional no Portal do Simples entre 1º e 30 de setembro de 2026.
- Decidir, na mesma janela, se o IBS e a CBS serão apurados pelo Simples ou pelo regime regular.
- Lembrar que a opção pode ser cancelada, de forma irretratável, até o último dia de novembro de 2026.
- Guardar o comprovante da solicitação e acompanhar o resultado no Portal do Simples Nacional.
- Se houver indeferimento, regularizar as pendências em até 30 dias corridos da ciência do termo, prazo que só vale para quem solicitou dentro da janela.
A mensagem da Receita é informativa, não é uma cobrança nem um auto de infração, e talvez por isso corra o risco de ser lida com calma demais. O prazo dela, porém, é curto e não se repete: quem depende do Simples Nacional para manter a carga tributária e a simplicidade das obrigações precisa tratar setembro de 2026 como o mês em que o ano de 2027 é decidido.
A janela de opção vai de 1º a 30 de setembro de 2026 e não se repete em janeiro. A Lisboa Santos pode verificar a situação da sua empresa no e-CAC, levantar o que motivou a exclusão e conduzir a regularização a tempo da solicitação.
Falar com a Lisboa Santos
Atuação próxima da rotina empresarial, com foco em contabilidade consultiva, leitura de números, tomada de decisão e organização da gestão.